税务局开始“自动对账”了!8月起,这5组数据异常,企业很容易收到风险提醒
随着新版电子税务局全面升级,税务监管方式也发生了明显变化。
过去,企业完成纳税申报后,更多依赖人工抽查;如今,在"金税四期"大数据系统的支持下,税务机关已经实现了多税种、多报表、多维度的数据自动分析和交叉比对。这意味着,企业未来面临的税务风险,不再只是"有没有申报",而是"申报的数据是否一致、是否合理"。
那么,目前税务系统重点关注哪些数据?企业又该如何提前做好风险防范?本文为大家梳理新版电子税务局重点比对的五类涉税数据,建议企业财务和老板认真了解。
一
印花税与增值税发票数据联动比对
近年来,印花税成为税务部门重点监管的税种之一。
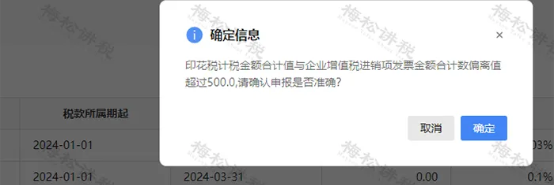
新版电子税务局新增了印花税智能校验功能,系统会自动将企业申报的印花税计税金额,与同期增值税进项、销项发票金额进行比对。当两者偏离达到一定程度时,系统便会弹出风险提示,提醒纳税人确认申报数据是否准确。
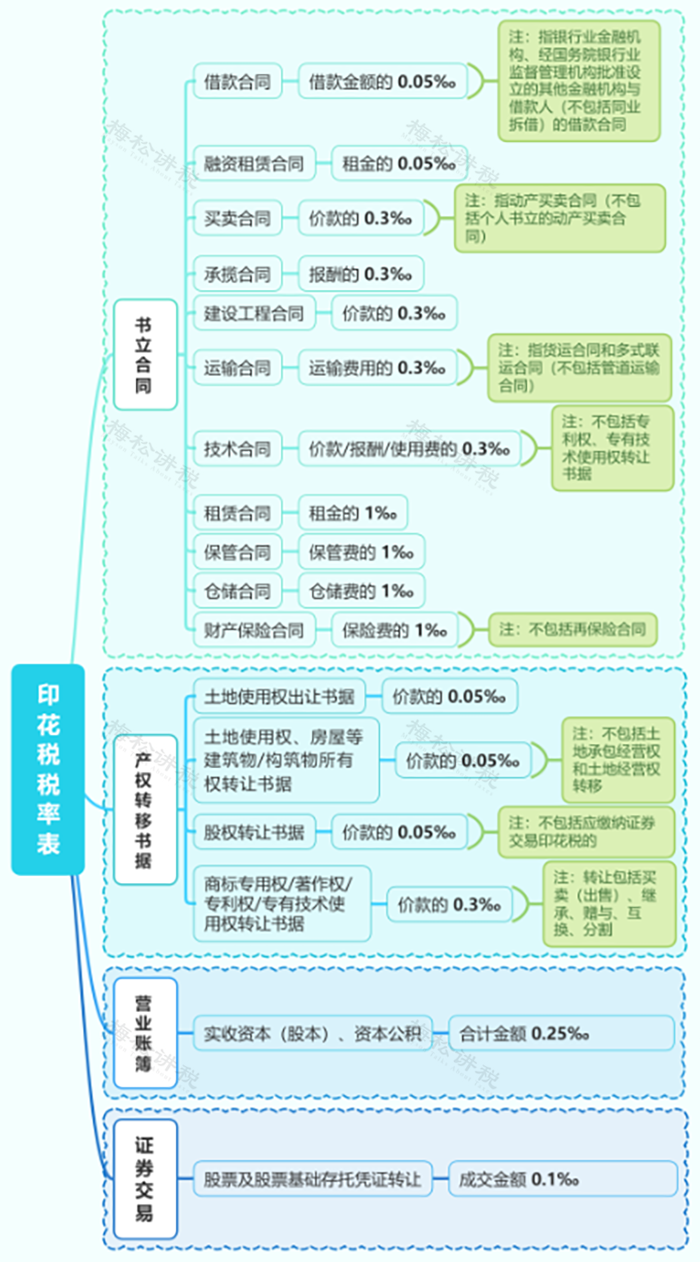
如果合同中单独列明增值税税款,印花税应按照不含税金额计算;如果合同未单独列明税款,则应按照合同总金额计算印花税。企业在签订合同及申报时,应特别注意这一政策口径。
二
企业所得税收入与增值税销售额交叉核验
企业所得税和增值税虽然都涉及企业收入,但两者采用不同的确认原则,因此税务系统会重点关注二者之间是否存在异常差异。
增值税收入取值
一般纳税人:当年12月增值税申报表主表第1行、第5行、第7行、第8行“销售额”累计数。
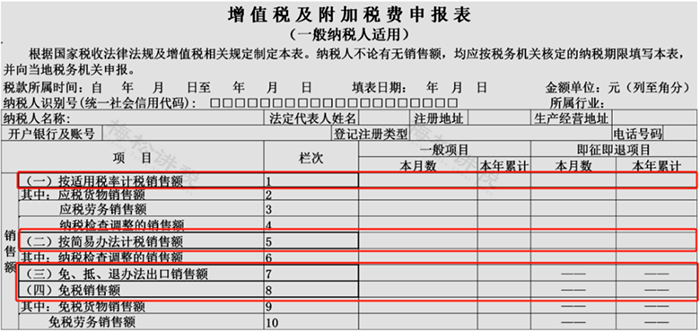
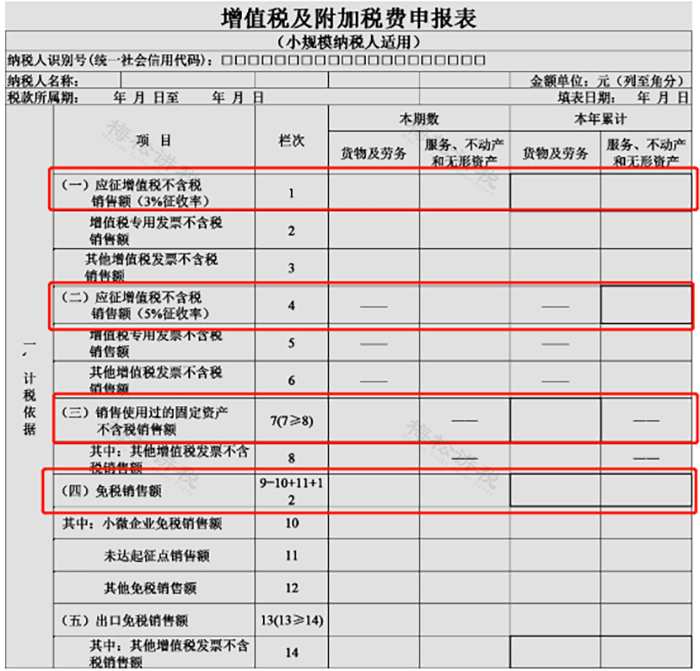
小规模纳税人:当年12月增值税申报表主表第1行、第4行、第7行、第9行、第13行“销售额”的累计数。
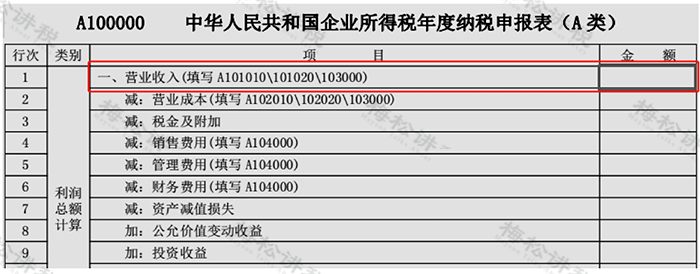
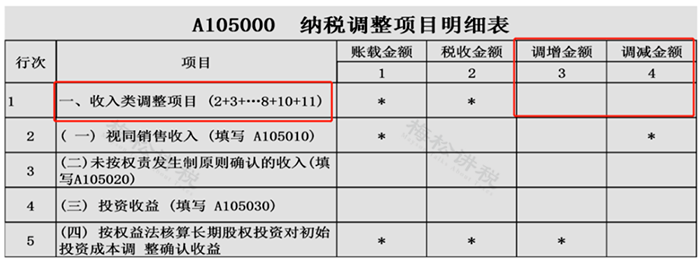
企业所得税收入取值
三
企业所得税工资薪金与个人所得税工资数据自动比对
除了收入,工资数据也是税务机关重点核查内容。
目前,系统已经实现企业所得税汇算清缴中的工资薪金支出,与个人所得税工资薪金申报数据自动联动比对。很多企业发现,两项数据并不一致。
企业所得税汇缴申报表
个人所得税预缴申报表
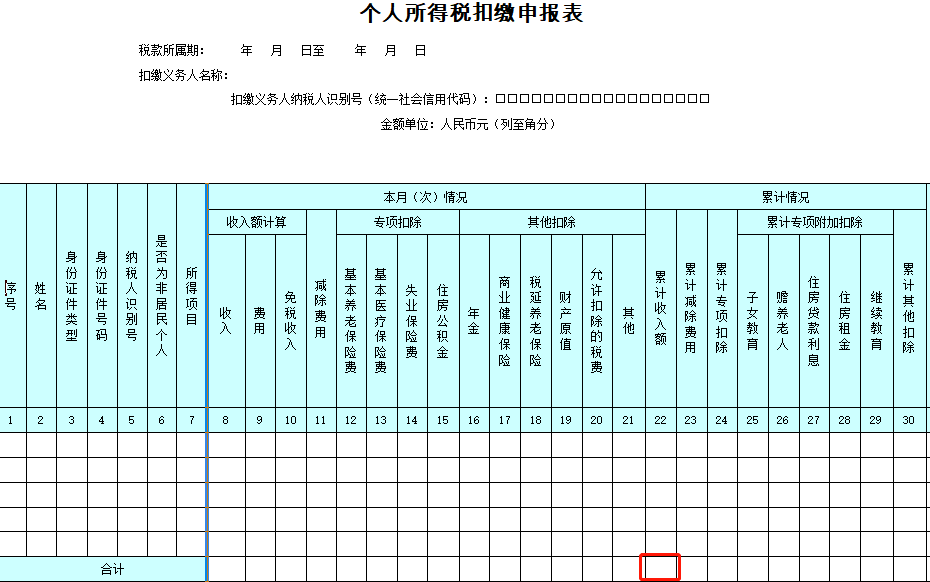
真正需要关注的是以下两种情况:
第一,企业所得税工资明显高于个税工资。
可能存在虚列工资成本、多列费用等风险。
第二,个人所得税工资明显高于企业所得税工资。
可能存在工资未及时入账、账外发放工资等问题。
企业应定期核对工资台账、薪酬计提及个税申报数据,确保数据之间保持合理一致。
四
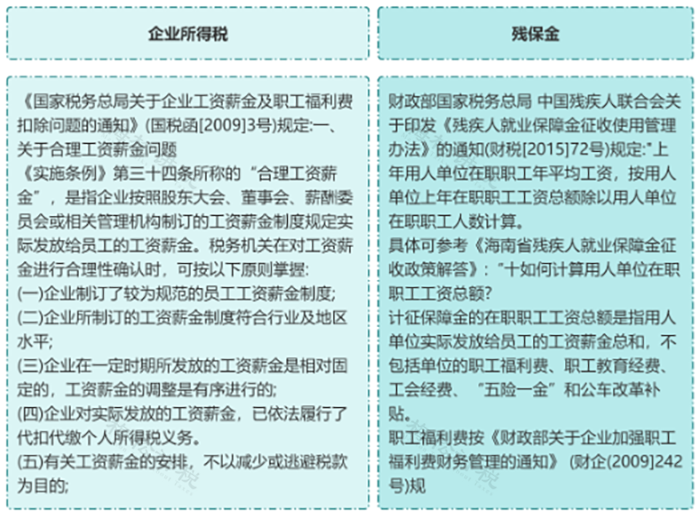
企业所得税工资总额与残保金工资总额同步核查
很多企业认为残保金一年只申报一次,因此容易忽视数据准确性。
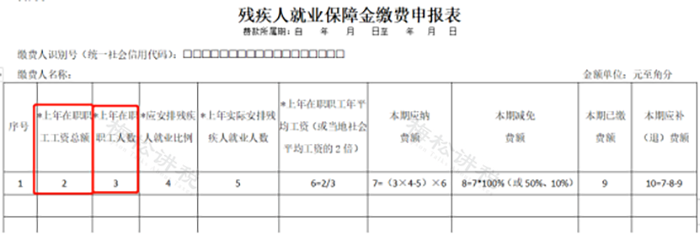
事实上,目前税务系统同样会将企业所得税汇算清缴中的工资总额、职工人数,与残疾人就业保障金申报数据进行交叉核验。
重点关注两项指标:
上年在职职工人数;
上年工资总额。
如果两套数据存在较大差异,也可能触发风险提示。
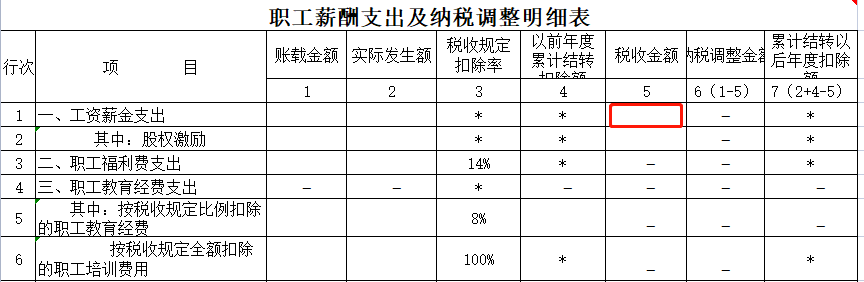
企业所得税
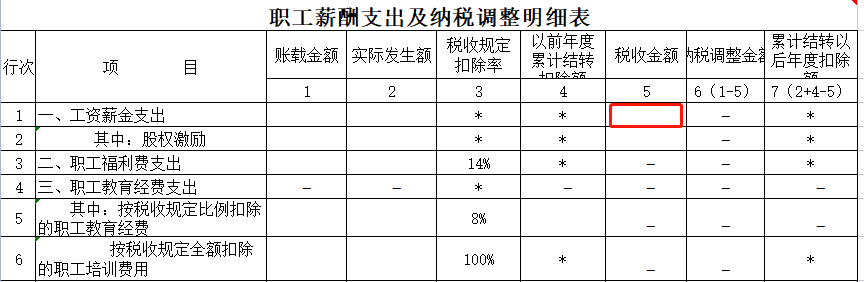
A105050《职工薪酬支出及纳税调整明细表》第1行“工资薪金支出”的“税收金额”
残保金
《残疾人就业保障金申报表》中“上年在职职工工资总额”“上年在职职工人数”栏次
员工人数的要求
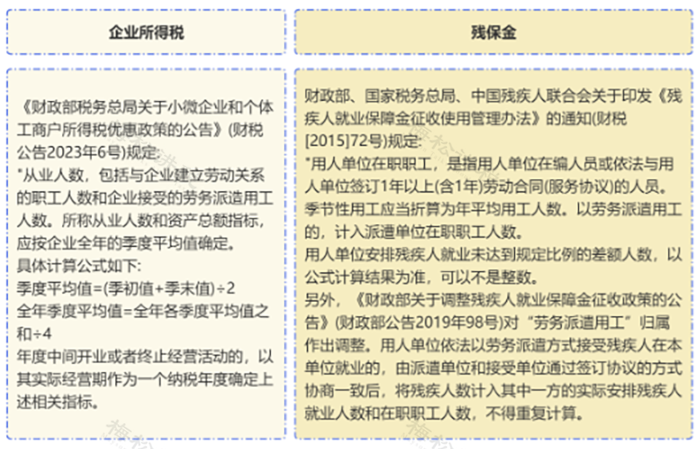
工资总额的不同要求
五
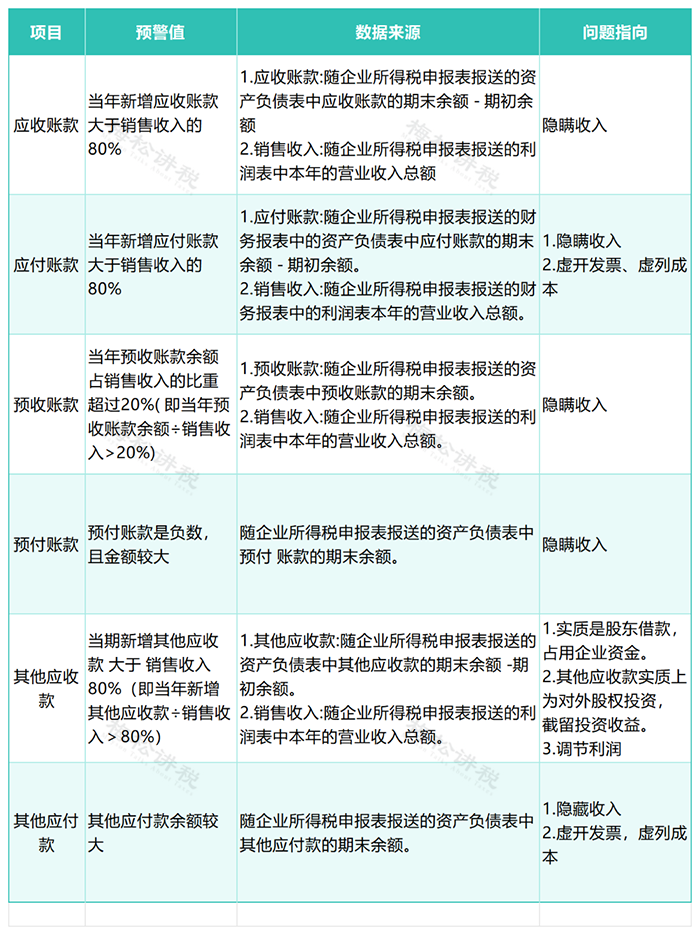
"其他应收款""其他应付款"长期挂账风险越来越高
在税务检查中,往来科目一直都是重点关注对象。
因为部分企业会利用"其他应收款""其他应付款"长期挂账,隐藏收入、转移利润或者规避纳税义务。
尤其是:
其他应收款——股东借款。
如果股东长期借款:
未归还;
未用于企业生产经营;
根据现行税收规定,税务机关可能将其视同企业向股东分红,由企业代扣代缴20%的个人所得税。
此外,如果长期挂账的是员工借款,也可能被认定为工资薪金所得,依法补缴相关税款。
因此,企业应定期清理往来账款,对长期挂账项目及时核实原因,避免形成涉税风险。
数据一致,才是真正的财税合规
未来,税务机关不再单纯依赖人工查账,而是通过企业各类涉税数据之间的逻辑关系进行自动分析和风险识别。
对于企业来说,真正需要关注的不只是按时申报,更重要的是确保各项申报数据之间能够相互印证、相互匹配。
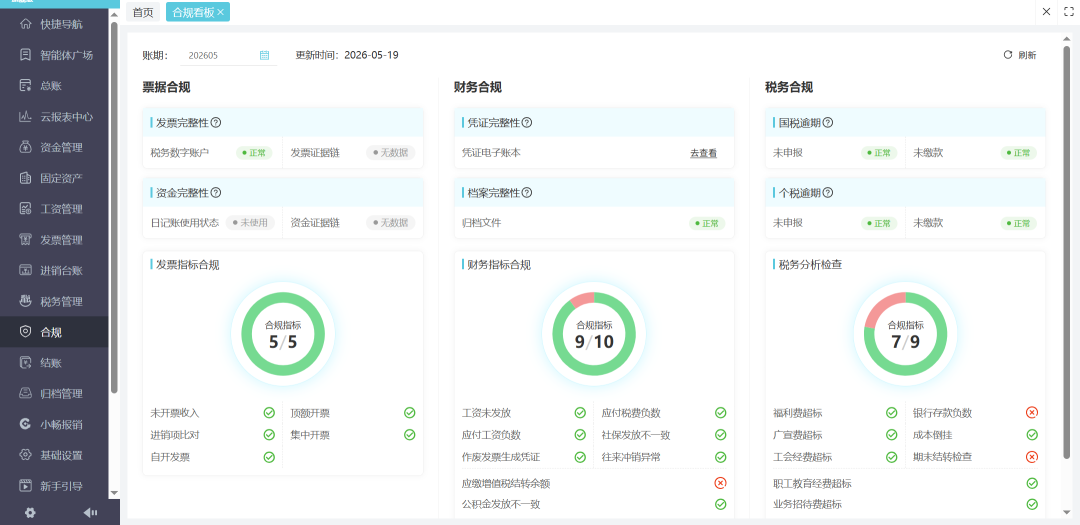
这样的合规看板就很重要了